


다만 매출 감소는 예상보다 길어지고 있어 이 대표로서는 ‘역성장 해결’이란 과제는 안게 됐다. 건설업계 전반에 외형 축소 우려가 존재하는 상황에서 이 대표는 4분기 체코 원전과 가덕도 신공항 등 대형 사업의 조기 수주부터 집중할 것으로 보인다.
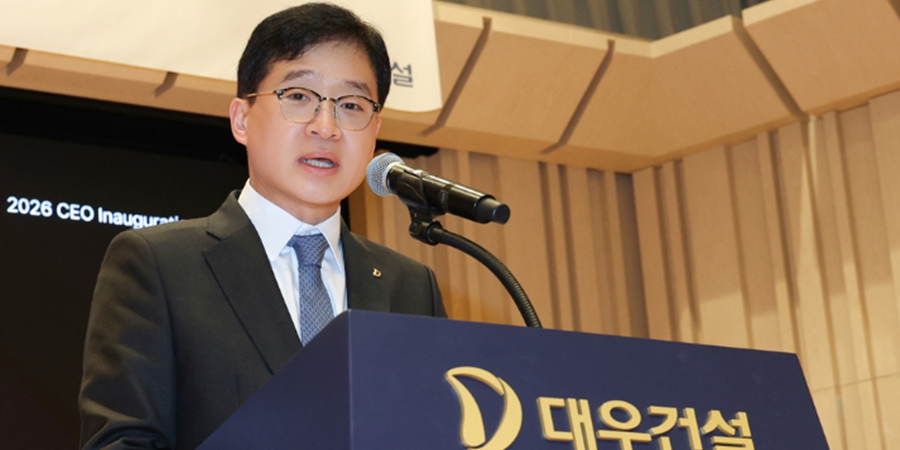
| ▲ 이강석 대우건설 대표이사가 대형 사업 수주에 집중해 나갈 것으로 보인다. <대우건설> |
27일 증권업계에 따르면 대우건설은 올해 들어 3분기까지 3개 분기 연속으로 영업이익이 증권업계 전망치를 크게 웃돈 것으로 평가된다.
대우건설은 이날 잠정 집계 기준 3분기 연결 매출 1조8424억 원, 영업이익 1832억 원을 거뒀다고 발표했다. 1년 전과 비교해 매출은 7.4% 줄었지만, 영업이익은 223.7% 늘었다.
금융정보업체 에프앤가이드가 집계한 증권사의 대우건설 3분기 실적 전망치는 매출 1조9891억 원, 영업이익 1624억 원이었다.
매출은 기존 전망을 밑돌았지만, 영업이익은 크게 웃돌았다. 올해 1분기와 2분기에 이어 수익성 개선 추세가 이어진 것이다.
대우건설의 올해 1분기와 2분기 영업이익은 각각 2556억 원과 2323억 원으로 전년 동기 대비 68.9%, 182.6% 증가했다. 1분기와 2분기 역시 증권사 전망치를 크게 뛰어넘으며 '깜짝 실적'이라는 평가가 나왔다.
3분기 실적에서 수익성을 가늠할 수 있는 매출총이익률(GPM)은 20%로 1분기(18.6%)나 2분기(17.1%)보다 더 높아졌다.
주택사업을 중심으로 높은 원가율의 현장이 준공된 뒤 공사비가 현실화한 현장이 매출에 반영된 영향을 받은 것으로 분석된다. 주택사업을 포함하는 대우건설 건축 부문의 GPM을 보면 22%로 상반기 수준(21.2%)을 웃돌았다.
이렇듯 수익성 개선세가 자리 잡으면서 이강석 대표의 임기 초반을 지탱할 경영 기반이 마련된 셈이다. 이 대표는 지난 8월 대우건설 최고경영자(CEO)에 내정됐고 지난 2일 임시주주총회 등을 거쳐 정식 취임했다.
대우건설은 실적 측면에서 급작스러웠던 리더십 교체기를 순조롭게 지나온 것으로 평가된다.
지난 8월 오너 일가인 김보현 전 대표이사 사장은 주주총회에서 연임이 결정된 지 4달여 만에 호실적 행진 속에서도 전격 퇴임했다.
김 전 대표는 당시 사의를 내놓으며 "비상경영체제를 마치면서 대우건설이 본 궤도에 안착해 새 도약을 준비하고 있는 만큼 새 리더십으로 성장을 준비할 적기"라는 입장을 밝힌 것으로 전해진다.
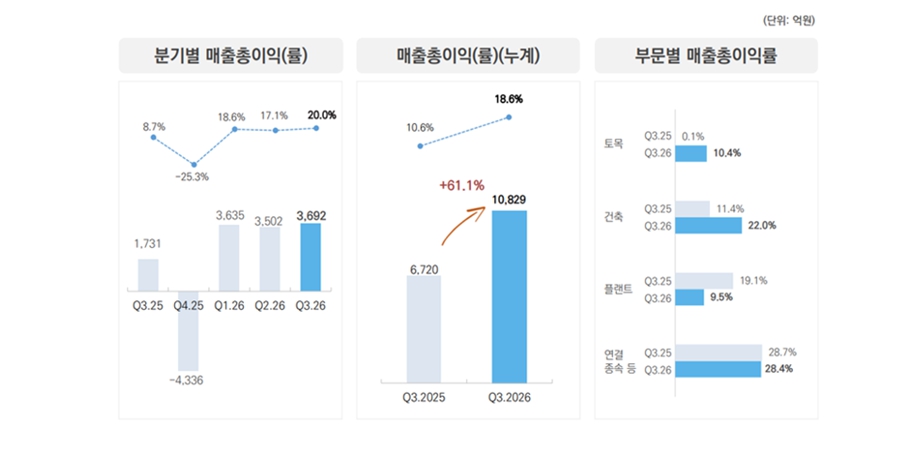
| ▲ 대우건설 분기별 매출총이익과 매출총이익률 흐름. <대우건설> |
에프앤가이드에 따르면 대우건설 3분기 매출은 애초 지난해 3분기와 비교했을 때 0.08% 줄어드는 데 그친 뒤 4분기부터는 약 22% 반등할 것으로 예상됐다.
다만 실제 3분기 매출은 지난해 3분기보다 7.4% 줄어 올해 남은 기간 전망도 바뀔 가능성이 높다.
이 대표는 결과적으로 외형 감소 추세에서 벗어나는 데 공을 들여야 하는 상황에 놓인 셈이다. 건설업계의 전반적 침체 속에서 매출 감소는 대우건설뿐 아니라 주요 건설사 전반이 공통으로 안고 있는 고민이기도 하다.
수주로 쌓아둔 일감이 대우건설 역대 최고 수준으로 올라선 만큼 이를 안정적 매출로 연결하는 것이 중요한 것으로 평가된다.
대우건설의 9월 말 수주잔고는 54조8550억 원으로 지난해 연간 매출 기준 약 6.8년 치 일감에 해당한다.
이렇듯 잔고는 풍부하지만, 착공 물량 감소 등의 영향에 매출 공백이 발생할 수 있는 만큼 대형 사업의 조기 착공 전환 등의 시급한 상황이다.
이강석 대표가 취임 이후 처음으로 단행한 조직개편에서도 이런 상황을 고려한 경영 방침이 나타난다. 대우건설은 지난 8일 조직 개편에서 기존 사업관리팀을 건축과 토목, 플랜트 등 주요 사업 분야별로 세분화했다.
대우건설은 당시 보도자료를 통해 이런 조직 개편을 놓고 “가덕도신공항과 체코 두코바니 원전, 파푸아뉴기니 및 모잠비크 LNG 등 현재 준비하는 다수 메가 프로젝트에 역량을 집중하고 잠재 위험을 선제적으로 관리하기 위한 것이다”고 설명했다.
결과적으로 이 대표에게 매출 성장세 회복에 관건은 도합 18조 원에 이르는 대형 사업 후보군 5건의 조기 수주가 될 것으로 전망된다.
현재 대우건설은 △체코 두코바니 원전 △한국 가덕도 신공항 부지조성공사 △파푸아뉴기니 LNG 중앙가스처리시설(CPF) △모잠비크 LNG Area 4 △나이지리아 인도라마 신규 비료 공장 등을 주요 수주 후보군(파이프라인)으로 두고 있다.
체코 두코바니 원전은 지난해 ‘팀 코리아’의 일원으로 수주한 뒤 한국수력원자력과 본계약을 위한 협의가 이어지고 있다. 가덕도 신공항 공사는 컨소시엄 주관사로 정부와 협의를 이어가고 있다.
지난 8월 파푸아뉴기니 사업은 우선협상대상자 선정 통지를 받았다. 비슷한 시기 모잠비크에서는 사전 설계·구매 및 시공성 검토 역무 수행에 대한 낙찰의향서를 받고 연내 최종투자결정(FID)을 목표로 하고 있다.
나이지리아에서는 1·2호기에 이어 지난 6월 비료 공장 3호기를 성공적으로 준공하며 후속 사업까지 논의하고 있다.
대우건설 관계자는 이날 컨퍼런스콜에서 “지난 8월 기존 18조 원에서 새로 상향 조정한 신규 수주 가이던스(27조 원)를 유지한다”며 “수주 후보군에 올려둔 5개 대형 사업 가운데 두세 개만 수주해도 이 목표를 달성할 가능성이 높다"고 말했다.
이 관계자는 이어 "다만 계약 시기는 내년 연초까지로 변동성이 있을 수 있으나 수주할 것이란 확신에는 변함이 없다”고 덧붙였다. 김환 기자

![프랑스 문화 전문가, '한류' 초점 국제교류 강화 글로벌 경쟁력 제고 힘써 {2026년]](https://businesspost.co.kr/news/photo/202610/20261026174336_49025.png)


