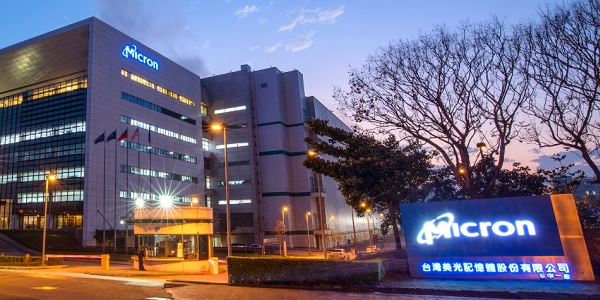
▲ 미국 마이크론이 메모리반도체 호황에 힘입어 시장 기대치를 크게 웃도는 실적을 발표하고 2028년까지 공급 부족이 지속될 수 있다고 예고했다. 그러나 투자자들의 확신이 부족해 주가가 제자리걸음을 하고 있다는 분석이 나온다. 마이크론 미국 아이다호 사업장 건물. <마이크론>
하지만 주가는 제자리에 머무르고 있다. 투자자들이 아직 호황 장기화에 확신을 두지 않고 있어 기업가치가 재평가받기 어려운 상황이라는 분석이 나온다.
9월30일(현지시각) 월스트리트저널 계열 투자전문지 배런스는 “마이크론의 실적 호조에도 투자자들은 메모리반도체 호황이 장기간 이어질지에 의심을 거두지 않고 있다”고 보도했다.
마이크론은 회계연도 4분기(6~8월) 조정 주당순이익(EPS) 33.42달러를 기록했다. 지난 회계연도 4분기와 비교해 약 11배로 늘었고 증권가 평균 예상치인 31.72달러도 웃돌았다.
매출은 540억 달러(약 73조 5642억 원)로 같은 기간 379% 증가해 시장 평균 전망치인 510억 달러를 상회했다.
산제이 메로트라 마이크론 최고경영자(CEO)는 2027년 및 2028년의 메모리반도체 공급 부족 상황이 2026년보다 더 심각해지며 업황 호조가 장기간 이어질 것이라는 예측을 전했다.
다만 마이크론의 실적 발표 뒤 장외거래에서 주가는 큰 변동을 보이지 않았다. 현재는 9월30일 종가 대비 0.4% 상승한 1069달러 안팎에 거래되고 있다.
마이크론이 시장 예상치를 넘어서는 매출 및 순이익을 발표할 가능성이 주가에 이미 반영되었거나 2028년까지 호황 지속 전망에 투자자들의 신뢰가 부족하다는 의미로 해석할 수 있다.
배런스에 따르면 월스트리트 증권가의 마이크론 회계연도 2027년 조정 EPS 예상치는 160달러 수준이다. 이를 기준으로 한 선행 주가수익비율(PER)은 약 6.6배로 S&P500 평균인 18.5배를 크게 밑돈다.
증권사들의 이익 전망이 현실화될 가능성에 투자자들의 확신도 크지 않다는 신호로 꼽힌다.
배런스는 마이크론이 사상 최고 수준의 매출 증가율과 수익성을 기록한 점도 시장에는 오히려 메모리반도체 업황이 정점에 가까워졌다는 의미로 읽힐 수 있다고 보도했다.
메모리반도체 기업의 매출과 이익 증가율이 정점에 도달할 때 주식을 매도해야 한다는 인식이 주주들 사이에 여전히 자리잡고 있다는 분석도 이어졌다.
결국 마이크론의 실적 호조가 주가 상승으로 직결되기 어려운 상황에 놓였다는 의미다.
배런스는 마이크론이 다음 분기의 매출 및 이익 증가율이 소폭 낮아질 것으로 전망한 점도 투자자들의 경계심을 키우는 요인으로 작용했다고 덧붙였다.
다만 미국 CNBC의 투자 플랫폼 인베스팅클럽은 이번 실적 발표 내용을 반영해 마이크론 목표주가를 기존 1100달러에서 1200달러로 높여 내놓았다. 김용원 기자